
10月15日,2026年“双十一”预售正式开启,“去节日化”“国补叠加”“平台分化”成最鲜明的三个关键词。对家居行业而言,大促既是全年消费势能的集中释放节点,更是检验企业全渠道运营能力、观察行业格局分化的关键窗口。谁先完成全域协同的能力建设,谁就能在存量时代拿到下一阶段的入场券。
政策、产业、平台三重力量叠加,重塑家居渠道逻辑
政策层面自上而下推动渠道壁垒加速破除。今年消费品以旧换新政策持续落地,叠加9月八部门印发《促进智能家居消费行动方案》,明确支持全屋智能家居购新。政策配套线上线下均可申报、同款同价的规则,让习惯于用不同货盘规避渠道冲突的品牌,丧失政策红利的承接资格。
需求层面,住建部数据显示,2026年前8个月二手房交易占比已达52%,家居行业增长逻辑从“新房交付带动”转向“存量翻新驱动"。
国家统计局显示,2026年上半年,限额以上单位家具类零售额同比下降3.7%,规模以上家具制造业利润下滑52.7%。由此可见,旧渠道模式逐渐失灵:线上获客成本逐年走高,流量红利见顶;线下门店坪效持续下滑,光靠卖货撑不起门店。消费者从单纯购买产品,转向体验与服务并重,渠道融合不再是加分项,而是企业生存的现实选择。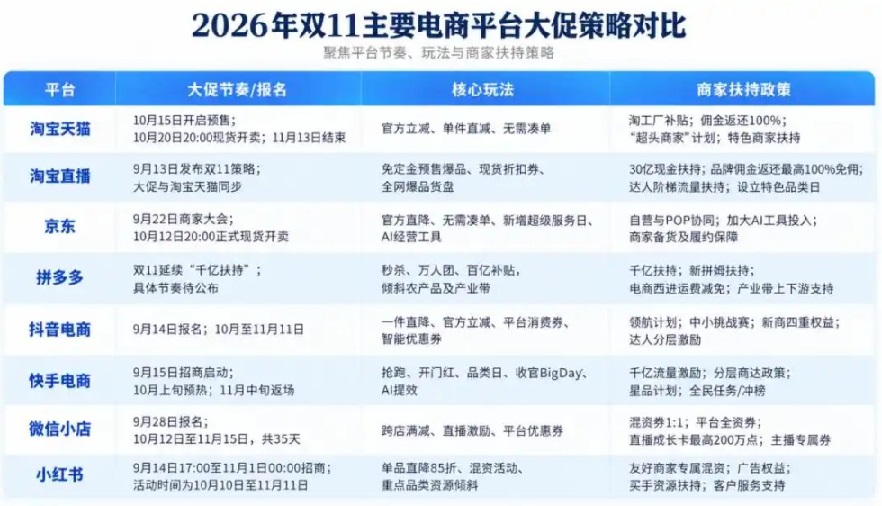
与此同时,电商平台大促策略分化,提升企业的运营复杂度。今年“双十一”各平台定位差异明显:天猫倾斜高净值88VIP用户,简化促销、强化新品保价,维护中高端价格体系;抖音加码达播,依托内容场景挖掘下沉增量;京东提前开启大促,主打官方直降,发挥供应链与家电家居联动优势。
平台逻辑分化之下,一套统一打法已无法适配全部渠道,家居企业运营重心从粗放获取流量,转向分人群精细化经营。
行业应对:两条路径跑通全域协同
从过往行业实践来看,存量博弈环境下,家居企业可归纳出两条可参考的突围路径:一是跑通OMO全域闭环,推动线上线下从互搏走向协同共生;二是布局内容IP化运营,在平台场景前置抢占用户心智。
如今,OMO早已不再是营销概念,而是头部企业必备的硬实力。梦百合借力天猫生态布局线下体验店,依托平台流量低成本搭建全域渠道,2021年至2025年,其境内线上收入从1.57亿元增长至4.87亿元;顾家家居立足成熟经销商体系推进数字化改造,推动经销商向区域用户服务商转型,2025年内销线上收入19.35亿元。
喜临门也是该模式的典型代表。面对床垫品类天然存在的线上分流压力,公司没有将线上、线下渠道相互割裂,而是在全国加速落地全网同款超级体验店,搭配AI深睡体验区,构建出“线上预约-线下体验-全域成交”的业务链路。2021年至2025年,喜临门线上营收由11亿元增至25.21亿元。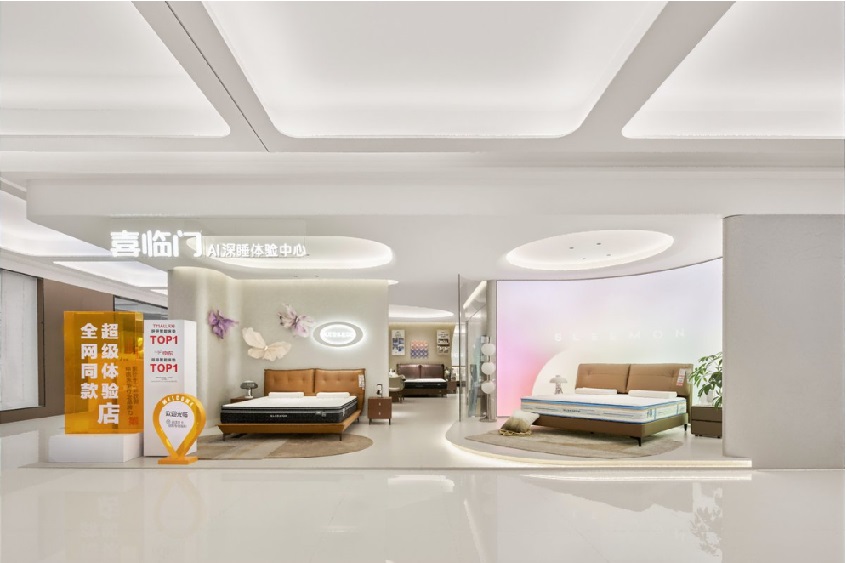
从数据可以看出,头部企业全渠道数字化基建的红利正在持续释放,破除渠道壁垒,实现流量、服务在不同消费场景流转,是各家高度统一的方向。
前端渠道打通之外,后端供应链调度与跨渠道履约能力决定体系成色。双十一订单集中爆发,将直接考验企业货盘统一、数据互通与柔性交付能力。头部企业如喜临门和顾家,已分别搭建SRM、SAP全链路数字化底座和升级经销商服务网络,其能否扛住大促峰值压力,释放全域协同的增长潜力,值得持续观察。
仅仅打通渠道链路尚不足以构筑竞争壁垒,在流量成本持续走高、价格战不断压缩利润的背景下,品牌需要在“种草”环节建立差异化认知,因此今年头部品牌的内容运营打法预计将升级。
梦百合推出0.01元预约赢英国游,参与曼联主场看球活动;喜临门在天猫端联合李佳琦直播间“所有女生的offer”,以好价好物的品质心智精准承接高净值人群换新需求;在抖音端则推出“好眠请回答”内容IP,通过睡眠知识科普降低用户决策门槛,用内容建立信任再导向产品。这种“知识种草+产品转化”的模式,比单纯的达播带货更能沉淀品牌用户资产。当渠道能力趋同,谁能依靠内容建立差异化认知,谁就能够更早卡位用户决策链路。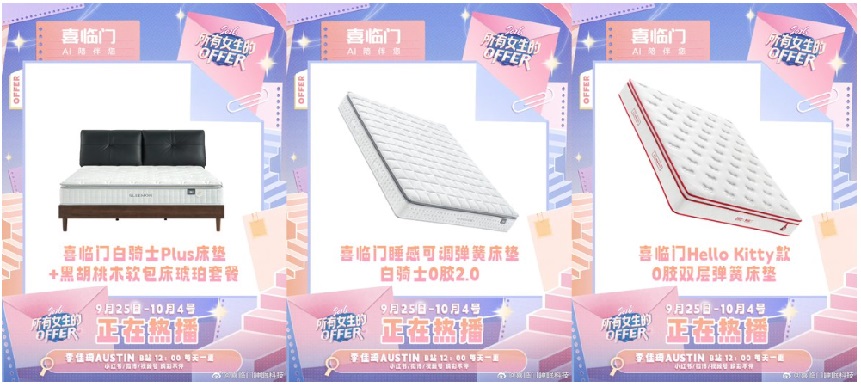
“双十一”是家居企业转型进程中的一次集中试炼。OMO全域渠道与IP化内容运营,构成存量时代家居品牌的两大核心抓手:渠道保障履约效率,内容建立用户认知,二者协同,方能更好承接以旧换新等政策红利与存量翻新需求。
未来行业竞争将跳出大促短期冲量的内卷,转向内容、渠道、供应链、服务的全链路综合比拼。随着市场分化持续加剧,兼具数字化硬基建与品牌心智运营能力的企业,将拿到存量市场的竞争主动权。